宝信转债申购价值分析 传统业务平稳,IDC与云计算打造新增长极
宝信转债(代码:110039)将于近期发行,本文从公司基本面、募投项目、转债条款及申购价值等角度进行分析。宝信软件作为国内工业软件与IDC龙头,传统业务稳健增长,IDC和云计算业务有望打开成长空间,建议积极参与申购。
一、公司基本面:工业软件为基石,IDC与云业务快速发展
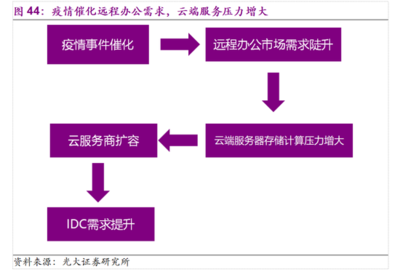
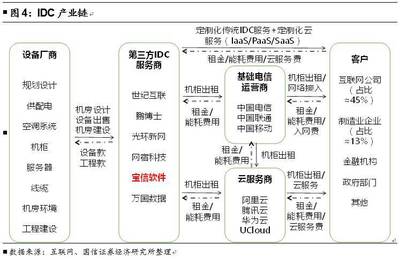
宝信软件主营业务包括软件开发及工程服务、服务外包(含IDC)、系统集成等。2020年公司实现营收95.38亿元,同比增长38.96%;归母净利润13.01亿元,同比增长52.23%。其中,软件开发及工程服务收入67.18亿元,同比增长40.23%;服务外包收入24.78亿元,同比增长40.30%,IDC业务贡献显著。公司传统业务受益于钢铁行业信息化、自动化需求提升,保持平稳增长;IDC业务依托宝武集团资源禀赋,已建成宝之云IDC产业基地,机柜规模持续扩张,上架率维持高位;云计算业务通过“宝之云”平台提供企业级云服务,并与阿里云等巨头合作,成长潜力巨大。
二、募投项目:加码IDC与云计算,提升长期竞争力
本次转债募集资金不超过15.5亿元,拟用于以下项目:1)宝之云IDC五期项目(拟投入8.5亿元),预计新增机柜约1.2万个,进一步扩大IDC规模;2)云计算服务平台建设项目(拟投入4亿元),升级宝之云平台,拓展SaaS、PaaS层服务;3)补充流动资金(3亿元)。募投项目紧扣公司战略方向,预计IDC五期达产后年均新增收入约7.2亿元,净利润约1.8亿元,将显著增厚业绩。
三、转债条款:债底保护尚可,股性关注正股弹性
宝信转债期限6年,主体与债项评级均为AAA,债底保护较好。票面利率:第一年0.2%、第二年0.5%、第三年1.0%、第四年1.5%、第五年1.8%、第六年2.0%,到期赎回价108元(含最后一期利息)。按当前市场收益率测算,纯债价值约88元,债底保护尚可。转股价设定不低于募集说明书公告日前20个交易日股票交易均价和前1个交易日均价,初始转股价预计在45元左右(以发行公告为准)。正股宝信软件当前股价约45元,静态参考平价约100元,股性弹性主要取决于正股走势。附加条款中规中矩:转股期内,30个交易日中至少15个交易日收盘价不低于当期转股价的130%可触发赎回;存续期内,30个交易日中至少15个交易日收盘价低于当期转股价的80%可触发回售;下修条款为15/30/80%。
四. 申购价值分析:预计中签率较低,上市首日定位可期
宝信转债发行规模15.5亿元,原股东优先配售。假设原股东配售比例70%,网上申购户数约800万户,则网上中签率约0.0058%,中签率较低。正股宝信软件基本面扎实,IDC与云计算赛道景气度高,机构关注度较高。参考近期AAA级转债上市首日溢价率约10%-15%,预计宝信转债上市首日价格在110-115元区间,建议积极参与一级市场申购。风险提示:IDC项目投产不及预期;云计算市场竞争加剧;钢铁行业IT需求下滑。
综上,宝信转债债底保护尚可,正股成长性突出,IDC和云计算业务有望驱动业绩持续增长,申购价值较高,建议投资者积极参与。
如若转载,请注明出处:http://www.lncmac.com/product/12.html
更新时间:2026-11-01 15:34:53